sábado, 2 de junio de 2012

Derivados financieros (2): Futuros

En la entrada anterior veíamos la definición de contratos forward y algunos de sus inconvenientes. Para resolver algunos de esos problemas se crearon los contratos de futuros, llamados normalmente futuros. Un futuro no es sino un contrato forward estandarizado y que cotiza en un mercado. Las diferencias fundamentales entre ambos son las siguientes:
  1. Las partes a ambos lados del contrato son anónimas: En un forward un comprador y un vendedor se ponen de acuerdo (cantidad, precio, fecha de entrega...). En el mercado de futuros compradores y vendedores no se conocen y es la bolsa o lonja correspondiente la que se encarga de "emparejar" compradores y vendedores. Este mecanismo provee al mercado de futuros de una gran liquidez ya que tanto compradores como vendedores pueden deshacer sus posiciones sin necesidad de llegar a un acuerdo con la otra parte. Ej: hoy compro un futuro de trigo para diciembre de 2014 y puedo venderlo mañana o dentro de dos meses sin que la parte vendedora se vea afectada. 
  2. Son contratos estándar. Así cómo en los contratos forward hay que establecer muchos términos (producto, calidad del mismo, cantidad, lugar de entrega, fecha de entrega, precio, etc.) el futuro está estandarizado. El producto, cantidad, calidad, fecha de entrega están determinados (el lugar de entrega cotiza de otra manera y se denominan bases). 
  3. Liquidación diaria. Este es el meollo de la cuestión: mientras en un contrato forward cuando llega el vencimiento (la entrega) es cuando ambas partes hacen el ajuste de cuentas, en los mercados de futuros este ajuste se realiza todos los días. ¿Qué significa ésto? Básicamente que al final de cada día se evalúa el valor del contrato y se exigen (o pueden exigir) depósitos a los tenedores de contratos para garantizar el cumplimiento de las obligaciones. Al final de cada día, todos los contratos de futuros son valorados y se ve quien tiene resultados positivos (han comprado futuros de productos que han subido o han vendido futuros de productos que han bajado) y se les anota en cuenta el beneficio de ese día, mientras que aquellos que tienen una posición perdedora reciben una "factura" por las pérdidas acumuladas.
La mayor parte de los contratos de futuros (el 99%) no llegan nunca a ejecutarse. Esto viene a significar que una tonelada de trigo en el mercado de futuros de Chicago, por ejemplo, cambia de manos cientos de veces antes de ser entregada... y muchas de esas veces incluso antes de haber sido sembrada. El hecho de que muchas materias primas coticen meses e incluso años antes de haber sido producidas no es algo negativo: emiten señales de precios a los productores para que siembren aquellos productos para los que hay una fuerte demanda futura (precios altos) en sustitución de los que son menos competitivos. El agricultor además puede vender futuros a esos precios altos y garantizar una rentabilidad a su cosecha.

Un ejemplo sencillo: Harinas Rinas S.A. va a producir dentro de 3 meses 5.000 toneladas de harina. Actualmente el precio del trigo es de 200€ por tonelada y es un precio con el que espera ganar dinero con su actividad por lo que le interesaría cerrarlo. (El importe total a pagar por el trigo sería de 1.000.000€).  Para ello compra 500 futuros de 10 toneladas al precio actual. Llegados tres meses, el precio del trigo es de 250 euros, por lo que el contrato que adquirió vale 250.000 euros  (50 euros de mejor precio por 5.000 toneladas). Harinas Rinas S.A. deshace su posición (vende sus futuros) y cobra los 250.000 euros de beneficio. A continuación acude a su proveedor habitual de trigo al que paga 250€, por tonelada un total de 1.250.000 euros (250x5.000). Al final, la harinera ha pagado al proveedor el precio del trigo del día (250€), pero su posición en el mercado de futuros compensa la diferencia de precio de forma que equivale a haber pagado un precio de 200€, esto es, el millón de euros que deseaba cerrar al principio del ejemplo.

Un detalle curioso del ejemplo es que la harinera es compradora de trigo y sin embargo deshace su posición en el mercado de futuros: es una operación en la que el trigo "cambia de manos" sin que llegue a su destino final, pero no ha sido una operación especulativa sino de cobertura de riesgos.

martes, 15 de mayo de 2012

Derivados financieros (1): Spot y Forward

Cuando voy al pescatero, pido unas sardinas y las pago estoy comprando al contado. Spot, en inglés. Cuando voy al pescatero y le digo que el próximo fin de semana voy a preparar una sardinada para mis amigos y que me prepare 3 kg. de sardinas, que el sábado por la mañana paso a recogerlas y que me diga cuánto me cobrará estoy comprando 'a futuro' (no confundir con comprar futuros). Forward  en inglés.

Los contratos forward son el tipo más elemental de derivados. Son contratos que comprometen a la entrega de un determinado bien o activo, a un precio pactado en una fecha pactada. El que compra el bien adopta una posición larga mientras que el vendedor se dice que opera en corto. Hay contratos forward sobre una gran cantidad de bienes o activos diferentes: sobre materias primas, divisas, e incluso sobre préstamos futuros, los llamados FRA (Forward Rate Agreements). Un FRA me permitiría por ejemplo tomar dentro de un año un préstamo de 1 millón de euros con un determinado plazo de amortización y un determinado tipo de interés.

La principal ventaja de un contrato forward es que reduce la incertidumbre. En el ejemplo anterior trato de asegurar que el pescatero tenga 3 kg de sardinas el sábado, que es cuando yo las necesito. Por su parte, el pescatero sabe que venderá esos 3 kg el sábado y que no tendrá que tirarlos si nadie los compra.

Otra característica importante es que el precio está perfectamente determinado. No importa cual sea el precio al contado el sábado: hemos quedado en un precio y ese será el que se pague. Esto significa que en el momento de la entrega el contrato ocasionará pérdidas a una de las partes y beneficios a la otra. Dicho de otra manera, la tenencia del contrato es valiosa para una de las partes y podría venderlo por ese importe. Supongamos que el precio acordado con el pescatero es un 30% inferior al precio de mercado del día: podría vender ese contrato a alguien que vaya a comprar sardinas por una cantidad ligeramente inferior a la diferencia y ambos saldríamos ganando.

Por otro lado, es fácil ver que puede haber algunos problemas. Si como acabamos de suponer, las sardinas están más caras es posible que el pescatero no quiera asumir las pérdidas y quiera cobrarme un precio superior o no entregarme las sardinas. Si hay sardinas más baratas en la pescadería de enfrente es posible que yo me sienta tentado a incumplir el acuerdo y las compre allí... Podríamos tratar de comprometernos y evitar tentaciones mediante de algún tipo de garantía, o formalizando el contrato por escrito. También puede ocurrir que el pescatero se arruine y cierre antes del sábado o que yo sufra un accidente de tráfico y no pueda acudir. Hay muchas cosas que pueden fallar...

Para evitar esos problemas se inventaron los contratos de futuros. Pero eso lo dejamos para otra entrada.

lunes, 14 de mayo de 2012

Un enlace sobre formación en finanzas

Una pequeña nota apuntando y recomendando ésta entrada en el blog de Nada es Gratis y que tiene mucho que ver con la entrada sobre formación en Economía del otro día.

Parece que la gente con formación básica en finanzas y economía suele tomar mejores decisiones. Sin embargo, a veces una formación básica pero insuficiente convierte a los listos en "listillos".....

domingo, 13 de mayo de 2012

El ciclo del apalancamiento

Ayer tuve ocasión de ver el video de John Geanakoplos (en la foto) que Mankiw publicó en su blog. Es largo (casi una hora) y en algunos momento puede hacerse difícil de seguir sin manejar la jerga adecuada. Sin embargo creo que las ideas de fondo son sencillas de explicar y proporcionan una explicación adicional a la crisis actual menos esotérica que las versiones "behavioristas" llenas de "espíritus animales" propuestas por Schiller y compañía.


Lo primero que Geanakoplos hace es quitarse importancia diciendo que los principales conceptos que va a manejar no son originales y que ya aparecen, por ejemplo en El Mercader de Venecia de Shakespeare. Es cierto. Una lectura en profundidad de la obra ilustra no sólo el problema sino también la solución: la compasión (mercy) o el perdón. En términos modernos (aunque mucho menos evocadores) la condonación parcial de la deuda. 


Geanakoplos defiende que la causa fundamental de burbujas y pinchazos no es la irracionalidad de los agentes sino que existe una causa endógena para las mismas: el apalancamiento financiero. El apalancamiento es un concepto sencillo y además muy intuitivo si uno piensa en la palanca que estudiábamos en física. Cuando un comprador de una casa pide un préstamo hipotecario debe negociar no sólo el tipo de interés sino también cuánto dinero puede tomar a préstamo con la casa como garantía. Si la casa tiene un precio de 100 y le prestan 80 tiene que poner 20 de su bolsillo. En este caso se dice que el margen o el "corte de pelo" (haircut) es de un 20%, que el LTV (loan to value) es del 80% y que el colateral cubre el 125% (100/80). Todas las cifras son en realidad sinónimos. El apalancamiento (leverage) es 5: 100/20. 


En los modelos económicos tradicionales se da mucha importancia al tipo de interés (y la tiene, siendo seguramente la variable más importante en la economía), pero se descuida el apalancamiento. La mayor parte de los modelos ignoran las garantías o colateral (o dicho de otra manera, no contemplan el impago) o bien suponen un grado fijo de apalancamiento. Geanakoplos sin embargo incorpora el apalancamiento a su modelo y este produce unos bonitos ciclos, o burbujas sin necesidad de shocks externos. 


Así como la impaciencia de prestamistas y prestatarios determinan el tipo de interés, la inquietud por parte del prestamista determinará el grado de garantías o avales que requiera, en definitiva, el apalancamiento. Esa inquietud puede aproximarse por la volatilidad del precio del activo (la casa o las acciones, da lo mismo). ¿Qué quiere decir ésto? Si el precio de la vivienda se ha mostrado sólido y firme durante años (baja volatilidad) los prestamistas tendrán poco miedo y podrán prestar dinero exigiendo menos garantías. Por el contrario, cuando el precio del bien oscila mucho (alta volatilidad) exigirán garantías mayores reduciendo el apalancamiento. 


¿Nos hemos perdido ya? Espero que no. Geanakoplos sostiene que la reducida volatilidad durante años del mercado de la vivienda, sumado a innovaciones en el mundo de las finanzas, condujeron hacia un apalancamiento excesivo (de hasta 60 a 1). 


Detengámonos un poco en eso de las innovaciones financieras. Básicamente de lo que se trata es de productos financieros (seguros, bonos, swaps, inventos varios...) que permiten transferir el riesgo de las operaciones de unos agentes a otros. La posibilidad de transferir el riesgo por parte de un prestamista induce también un mayor apalancamiento: si el banco puede pasar la hipoteca dudosa a un tercero (especialmente si ese tercero no es capaz de evaluar correctamente el riesgo...) es posible que conceda más dinero o exija menores garantías. 


Vale... ya tenemos el apalancamiento en el modelo... pero ¿cómo crea el apalancamiento burbujas?. Para muchos tipos de activos (como las viviendas) hay siempre un tipo de comprador para el que ese activo es más valioso que para el público en general: esos compradores están dispuesto a pagar más, quizás porque son más optimistas, o porque son menos aversos al riesgo, o porque simplemente ese activo (esa bonita casa con un pozo en el jardín) les gusta más. Si pueden poner sus manos sobre mayores cantidades de dinero sencillamente por que pueden pedir prestado con un mayor apalancamiento, se lo gastarán en esos activos empujando el precio hacia arriba. El mecanismo inverso actúa también si los compradores pierden riqueza (baja el valor de sus activos), si baja su acceso al crédito o se reduce el grado de apalancamiento.


En el modelo el apalancamiento es demasiado elevado en épocas de crecimiento y demasiado pequeño en las contracciones. Esto impulsa a los precios que también serán demasiado elevados en las expansiones y demasiado bajos en las contracciones. ¿Y cómo resolvemos el problema actual? Bueno... para eso hay que verse el video ;)


Para quien quiera saber un poquito más sobre el ciclo del apalancamiento, pinchar el link.

sábado, 12 de mayo de 2012

Pigou y los políticos proxenetas

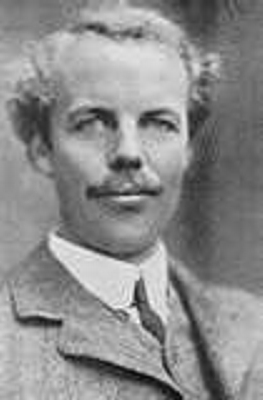
Arthur Cecil Pigou (el señor de la foto) era un economista inglés de comienzos del siglo XX. Fue amigo de Keynes y aunque mantuvo con él importantes discrepancias esto jamás enturbió su relación. De hecho, con el tiempo, Pigou "cedió" algo de terreno al "enemigo" reconociendo algunas de las aportaciones de Keynes como importantes.


Pero no quería hablar de Pigou (todo un personaje, la verdad) sino de un concepto anclado en sus estudios sobre bienestar: los impuestos pigouvianos.


Una de las primeras conclusiones de la microeconomía elemental es que bajo ciertas condiciones el mercado asigna los recursos de manera eficiente. La derivación de la proposición anterior se puede obtener con todo rigor y se denomina primer teorema fundamental de la economía del bienestar. Los teoremas, incluido el anterior, se derivan de una serie de axiomas de tal manera que podemos concluir que si los axiomas son verdaderos el teorema será aplicable. Un axioma fundamental del teorema mencionado es la ausencia de externalidades. Esto significa, en román paladino, que en una transacción económica no existen costes o beneficios para terceras personas. Si existen dichos costes (o beneficios) para terceras personas el mercado no asignará los recursos eficientemente. Esto se aprende en cualquier curso básico de Teoría Económica.


Afortunadamente existe una forma muy simple de corregir el anterior fallo del mercado y restaurar la optimalidad predicha por el primer teorema fundamental de la economía del bienestar: interiorizar esos costes (o beneficios) que se imponen a los demás mediante un impuesto (o subvención) al consumo de ese bien. Estos impuestos son los denominados impuestos pigouvianos, en honor a Pigou, que fue quien desarrolló todas éstas ideas.


Hay dos razones fundamentales por las que los impuestos pigouvianos gustan a los economistas. La primera de ellas es porque es una forma poco invasiva de arreglar un fallo en el mercado: hace posible la asignación eficiente de recursos sin que el gobierno tenga que asumir decisiones propias de los individuos, las familias o las empresas. El segundo motivo es que permiten recaudar unos recursos que pueden ser utilizados para aliviar la carga impositiva de otros impuestos más distorsionadores.


En nuestro entorno se cobran impuestos pigouvianos como el de hidrocarburos, el del tabaco o el alcohol. El problema de hecho es: ¿cómo se calcula el tipo del impuesto?, o dicho de otra manera ¿quién decide y por qué cuál es el impuesto óptimo de hidrocarburos o sobre las labores del tabaco?.


Parece evidente que dichos impuestos deberían establecerse en base a estudios sobre el impacto o la magnitud de las externalidades generadas. No siempre es fácil realizar dichas mediciones y de hecho puede haber discrepencias importantes dependiendo por ejemplo de cómo valoramos los costes sobre generaciones futuras. En cualquier caso, entiendo que aunque nos equivoquemos en los cálculos debemos tratar de fijar el impuesto con el objetivo de corregir la desviación y no con un objetivo meramente recaudatorio.


Ayer nos desayunábamos con que el Gobierno de Navarra va a subir los impuestos sobre el consumo de hidrocarburos con el eufemístico nombre de "céntimo sanitario". Ahora mismo desconozco si el tipo del impuesto es óptimo o no. Lo que sí sé es que la motivación de dicha subida no tiene nada que ver con la corrección de externalidades y que la evaluación de su importe es una operación para el ajuste del presupuesto general.


Es lo que ocurre con la política: presentamos a los políticos una buena idea (los impuestos pigouvianos), como quien les presenta a una bella jovencita de rizos angelicales, y en cuanto te das la vuelta le ponen unos tacones y un top, la colocan en una esquina y hacen de ella una puta.

viernes, 11 de mayo de 2012

El BCE y la estabilidad de precios

El Banco Central Europeo se fundó con un objetivo primordial: mantener la estabilidad de los precios en la zona euro. En el siguiente texto del propio BCE se explican las ventajas de de dicha estabilidad:


El objetivo de estabilidad de precios se refiere al nivel general de precios de la economía y consiste en evitar tanto una inflación como una deflación prolongadas. Existen varías vías a través de las cuales la estabilidad de precios contribuye a alcanzar niveles elevados de actividad económica y de empleo.

1. La estabilidad de precios hace que resulte más fácil reconocer las variaciones de los precios relativos, ya que dichas variaciones no quedan ocultas por las fluctuaciones del nivel general de precios. Esto permite a las empresas y a los consumidores tomar decisiones más informadas respecto al consumo y la inversión, y al mercado asignar los recursos de forma más eficiente y aumentar el potencial de producción de la economía. Al contribuir a que el mercado dirija los recursos hacia los fines más productivos, la estabilidad de precios aumenta el potencial de producción de la economía.


2. Si los inversores consideran que los precios permanecerán estables en el futuro, no exigirán una «prima de riesgo de inflación» para compensar el riesgo que conlleva mantener activos nominales a largo plazo. Al reducir esas primas de riesgo del tipo de interés real, la credibilidad de la política monetaria puede mejorar la eficiencia con la que los mercados de capitales asignan los recursos y, de este modo, aumenta los incentivos para invertir, lo que a su vez favorece el bienestar económico.


3. En tercer lugar, la confianza en el mantenimiento de la estabilidad de precios disminuye las probabilidades de que los individuos y las empresas desvíen recursos desde usos productivos hacia instrumentos que protegen de la inflación. Por ejemplo, en un entorno de altas tasas de inflación, existen incentivos para acumular bienes reales, dado que estos conservan su valor mejor que el dinero o que determinados activos financieros. Sin embargo, acumular bienes de este tipo no es una decisión de inversión eficiente y, por tanto, obstaculiza el crecimiento económico.


4. Los sistemas impositivos y de prestaciones sociales pueden crear incentivos perversos que distorsionan el comportamiento económico. En la mayoría de los casos, la inflación o la deflación agravan estas distorsiones. La estabilidad de precios elimina los costes económicos reales que se ocasionan cuando la inflación agudiza el efecto distorsionador de los sistemas impositivos y de seguridad social.


5. El mantenimiento de la estabilidad de precios evita la considerable arbitrariedad en la distribución de la riqueza y de la renta que se produce en entornos inflacionistas y deflacionistas. Por tanto, un entorno de precios estables contribuye a mantener la cohesión social y la estabilidad. Como se ha demostrado en varias ocasiones a lo largo del siglo XX, unas tasas de inflación o de deflación elevadas suelen generar inestabilidad social y política.


Fuente: BCE (2004), La política monetaria del BCE, p. 42.

martes, 8 de mayo de 2012

Falta de formación en Economía

Imaginad por un momento que en la sección de Ciencia de un periódico se mezclaran noticias sobre el descubrimiento de planetas extrasolares al lado de otras sobre el planeta Hercólubus. Imaginad en esa misma sección la noticia sobre el último informe sobre el calentamiento global al lado de una sobre la profecía maya del fin del mundo. Imaginad que abrís las páginas sobre el mundo agrario y encontrais en ellas los resultados del hipódromo. Bueno... pues más a menos así me siento respecto al tratamiento de los medios en cuestiones de Economía. Es frustrante, pero creo que con formación en la materia es posible separar el grano de la paja, aunque normalmente no hay suficiente grano: las noticias suelen contener tal cantidad de errores en conceptos fundamentales que normalmente apenas sirven para alertar de que, como diría Gila, "alguien ha matado a alguien", pero es preciso acudir a otras fuentes para enterarse de lo realmente sucedido.

Lo malo, es que el público tiene una formación nula en Economía, de manera que pedir que sepan discernir el grano de la paja resulta complicado. Pero en España el problema alcanza incluso a gente que se supone que tiene estudios de algún tipo en Economía... y esto sí que es preocupante:


Imaginemos por un momento que ni en la educación primaria, ni secundaria, ni en el bachillerato se estudiase nada de Física o Química. Imaginemos que el primer contacto con la Física o con la Química ocurriese en primer curso de carrera. ¿Puede alguien decirme el nivel que podrían alcanzar nuestros ingenieros o nuestros físicos en esas condiciones?. ¿Cuántos años tendrían que estudiar para alcanzar el nivel de conocimientos de los actuales?. Pues bien... me temo que eso está ocurriendo hoy ya con nuestro licenciados/graduados en Economía. 


Me preocupa que una persona normal no vea contradicciones entre el manido argumento de que "los bancos tienen barra libre en el BCE al 1% para comprar deuda pública mucho más rentable" y que Bankia necesite 7.000 millones de € que va a pagar al 8% (de la misma manera que ya se le prestaron casi 5.000 millones al 7,75% que va pagando religiosamente si mis fuentes son correctas). Si Bankia tiene barra libre al 1%... ¿para qué necesita ser rescatada?. Me preocupa que gente que debería saber más confunda un rescate bancario (que nos podrá gustar más o menos, y a mí en particular no me gusta nada) con los recortes en el presupuesto. Me preocupa que personas con sus títulos colgando de la pared sean capaces de repetir esos argumentos sin darse cuenta de que están mezclando las noticias sobre Hercólubus con la superluna. 

Y es que mientras no mejoremos la formación económica en niveles elementales primero, para poder tener buenos profesionales después, seguiremos viendo como la magufería y la demagogia (especialmente entre las opciones políticas que menos opciones tienen de gobernar) campan a sus anchas.